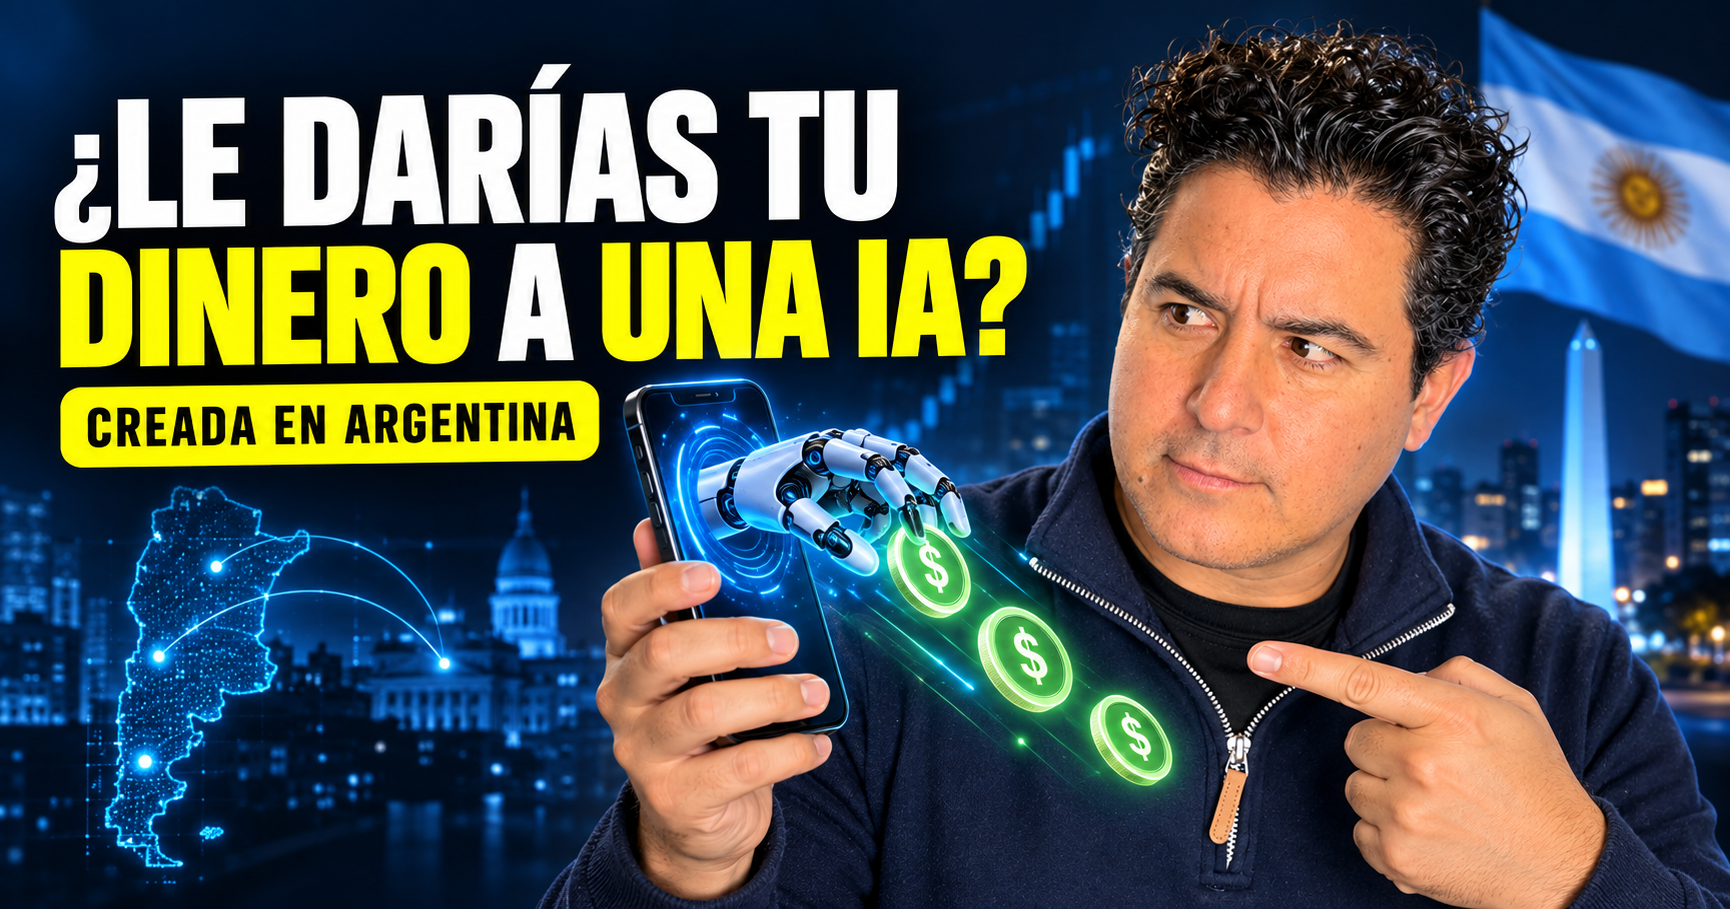
Hasta ahora, la mayoría de las personas utilizamos la inteligencia artificial para preguntar, escribir, comparar información o recibir recomendaciones. Pero se acerca una etapa bastante más profunda: la IA ya no solamente podrá decirnos qué hacer, sino también ejecutar acciones con nuestro dinero.
Una startup argentina llamada Nuez está desarrollando una infraestructura que permite conectar un agente de inteligencia artificial con una billetera prepaga. El sistema puede recibir una orden, revisar las reglas configuradas por el usuario y realizar una transferencia sin necesidad de abrir la aplicación de un banco.
El ejemplo más fácil de entender es el pago de las expensas. Un agente puede encontrar la liquidación recibida por correo electrónico, identificar el importe y el alias, preparar la transferencia y solicitar una autorización cuando corresponda. Una vez aprobada, la operación se ejecuta desde la cuenta de Nuez.
La propuesta fue presentada como el primer “neobanco agéntico” creado en la Argentina. El concepto es atractivo, pero merece una aclaración importante: Nuez no es hoy un banco tradicional abierto masivamente al público. La propia empresa se define como infraestructura financiera para agentes de IA y su producto se encuentra en beta privada.
En otras palabras, no estamos frente a una aplicación terminada que cualquier persona puede descargar para delegarle inmediatamente todas sus finanzas. Estamos viendo las primeras piezas de un sistema que busca convertir a los agentes de IA en ejecutores de pagos, transferencias y, más adelante, otras operaciones.
Qué es un neobanco agéntico
Un agente de inteligencia artificial no se limita a responder una pregunta. Puede recibir un objetivo, analizar información, utilizar herramientas y completar una tarea dentro de ciertas reglas.
Un asistente puede decirte cuándo vence una factura. Un agente, en cambio, podría encontrarla, leer el monto, verificar los datos, agendar el vencimiento y ordenar el pago.
El problema aparece cuando esa autonomía se conecta con dinero real. Entregarle a una IA la contraseña bancaria sería extremadamente peligroso: un error, una instrucción mal interpretada o un ataque mediante prompt injection podría provocar una transferencia equivocada.
Nuez intenta ubicarse entre dos extremos. El agente no recibe acceso libre a la cuenta bancaria del usuario, pero tampoco necesita pedir autorización para cada movimiento pequeño. Opera una billetera separada, con un CVU propio, permisos limitados y reglas establecidas previamente.
La idea de “neobanco agéntico” describe esa visión: una plataforma financiera diseñada desde el comienzo para que la operen tanto personas como agentes de software.
Cómo funciona Nuez
El circuito anunciado por la compañía puede resumirse en cuatro pasos:
- El usuario se registra y valida su identidad.
- Recibe una cuenta prepaga con un CVU propio.
- Transfiere dinero desde un banco u otra billetera.
- Conecta su agente mediante una API o un servidor MCP y configura los permisos.
MCP significa Model Context Protocol. Explicado de forma simple, es un estándar que permite que modelos y agentes de IA utilicen herramientas externas. En este caso, la herramienta no sería solamente un buscador o una agenda, sino una infraestructura capaz de consultar saldo y ordenar pagos.
La plataforma puede conectarse con agentes creados sobre modelos como ChatGPT, Claude o Gemini. Nuez no fabrica necesariamente el asistente que conversa con el usuario: aporta la capa financiera para que ese agente pueda ejecutar la operación.
Según la documentación oficial de Nuez, la cuenta permite recibir fondos en pesos y ordenar transferencias hacia un CVU, CBU o alias. Cada movimiento pasa por un motor de políticas antes de ejecutarse.
El límite que evita darle libertad total a la IA
La parte más importante del sistema es el control de autorización.
El usuario puede establecer límites por operación, por día, por mes y un máximo absoluto. También puede definir cuentas permitidas o destinos frecuentes.
Por ejemplo, podría autorizar automáticamente pagos de hasta $20.000. Si el agente intenta transferir una suma inferior y la operación cumple las reglas, el pago se ejecuta. Si supera ese límite, el sistema se detiene y envía una solicitud por WhatsApp o Telegram para que el titular apruebe o rechace el movimiento.
Esto no elimina todos los riesgos, pero evita que el agente tenga poder ilimitado. También permite conservar un registro de las instrucciones, las validaciones y las operaciones realizadas.
La idea no es “darle la cuenta bancaria a ChatGPT”. Es crear una cuenta específica y programable en la que cada agente recibe solamente los permisos necesarios.
Qué funciones ya están disponibles
La página oficial de Nuez identifica dos módulos como activos en beta:
- Una billetera prepaga con CVU propio.
- El envío de pesos a CBU, CVU o alias mediante transferencias.
La plataforma permite fondear la cuenta desde un banco, Mercado Pago, Ualá u otra billetera. También contempla distintas cuentas para diferentes agentes y un historial con metadatos para saber qué sistema originó cada movimiento.
Pero hay que prestar atención al estado real del producto. La documentación técnica señala que Nuez funciona en beta privada y sobre infraestructura de prueba o sandbox. Por lo tanto, no debe presentarse como un servicio masivo y completamente desplegado.
Actualmente existe una lista de espera orientada especialmente a desarrolladores, empresas y personas que están construyendo agentes de IA.
Qué podrá hacer en el futuro
La hoja de ruta es más amplia que las transferencias.
Uno de los módulos próximos permitirá pagar servicios, impuestos y suscripciones. El agente podría detectar una factura en un correo, leer los datos mediante reconocimiento óptico, registrar el vencimiento y ejecutar el pago según las reglas del usuario.
También está prevista la emisión de tarjetas virtuales prepagas de un solo uso o con restricciones específicas. Una empresa podría generar una tarjeta para que un agente compre un servicio determinado, con un monto máximo, una fecha de vencimiento y un comercio autorizado.
La ventaja sería reducir la exposición de los datos de la tarjeta principal. Si el número descartable se filtra, su utilidad para un tercero sería limitada.
Nuez también proyecta servicios relacionados con criptomonedas. El proceso de off-ramp permitiría recibir determinados activos digitales y convertirlos a pesos. Más adelante podrían incorporarse conversiones en el sentido inverso y cuentas en stablecoins.
¿La inteligencia artificial también podrá invertir?
Las inversiones aparecen dentro de la visión futura, pero no deben confundirse con una función disponible hoy para cualquier usuario.
Según explicaron sus responsables a iProUP, una plataforma habilitada por el regulador del mercado de capitales podría utilizar la infraestructura para crear agentes que operen siguiendo una estrategia definida. Podría tratarse de instrumentos de renta fija, préstamos u otros activos permitidos por el proveedor regulado.
La diferencia es fundamental: Nuez aportaría la tecnología para ejecutar reglas, mientras que la actividad financiera regulada debería realizarse mediante una entidad con las autorizaciones correspondientes.
Por eso no conviene decir que Nuez ya invierte automáticamente los ahorros de sus clientes. Esa es una posibilidad proyectada, condicionada por las integraciones y el marco regulatorio.
Para qué podrían utilizarla las empresas
El primer mercado probablemente no sean los usuarios que quieren pagar una factura doméstica, sino las empresas que manejan muchas operaciones repetitivas.
Un agente podría:
- Pagar servicios y suscripciones dentro de un presupuesto.
- Transferir a proveedores previamente autorizados.
- Crear una tarjeta virtual para una compra puntual.
- Conciliar cobros y movimientos automáticamente.
- Detectar un vencimiento y pedir autorización antes de pagarlo.
- Convertir una entrada en cripto a pesos.
El valor aparece cuando se automatizan cientos de tareas pequeñas que actualmente requieren copiar datos, revisar correos, ingresar en aplicaciones y descargar comprobantes.
Pero cuanto mayor sea la autonomía, más importantes serán los controles. Una automatización defectuosa puede repetir una transferencia, pagar una factura incorrecta o enviar dinero a un alias equivocado con mucha más rapidez que una persona.
Los riesgos que no hay que ignorar
El sistema de umbrales es una protección importante, pero no convierte el uso de agentes financieros en una actividad libre de riesgos.
Hay al menos cinco puntos que deben evaluarse:
1. Instrucciones manipuladas
Un agente que lee correos, facturas o documentos podría recibir contenido preparado para engañarlo. Este tipo de ataque se conoce como prompt injection.
2. Errores de interpretación
La IA puede confundir un monto, un destinatario o una fecha. Cuando existe dinero de por medio, una respuesta convincente no alcanza: el dato debe validarse.
3. Permisos excesivos
Si el límite automático es demasiado alto o los destinos permitidos son demasiado amplios, una falla podría tener consecuencias importantes.
4. Protección de datos
Para buscar facturas o programar pagos, el agente podría necesitar acceso a correos electrónicos, comprobantes y datos financieros. El usuario debe saber qué información se procesa y quién puede verla.
5. Responsabilidad
Si un agente interpreta mal una orden, surge una pregunta difícil: ¿responde el usuario, el desarrollador del agente, el modelo de IA, la billetera o la entidad que procesó el pago?
La tecnología avanza más rápido que muchas respuestas legales. Por eso los límites bajos, las listas de destinatarios autorizados, los registros auditables y la aprobación humana seguirán siendo esenciales.
¿Va a reemplazar a las billeteras actuales?
No parece probable en el corto plazo. Mercado Pago, bancos y otras billeteras ya tienen millones de usuarios, redes comerciales y productos consolidados.
La oportunidad de Nuez es diferente: ofrecer la infraestructura que esas entidades todavía no entregan de forma abierta a los agentes. Una empresa podría integrar su propio asistente y darle capacidad de pago sin depender de que una billetera desarrolle exactamente la misma función dentro de una aplicación cerrada.
La competencia también puede cambiar. Nuez podría transformarse en una plataforma para usuarios finales, pero también en un proveedor tecnológico para bancos, fintechs, comercios y desarrolladores.
La compañía proyecta expandirse después de Argentina hacia Brasil, México y Colombia. Antes tendrá que demostrar que el sistema funciona de forma segura, cumple las regulaciones y puede manejar dinero real a escala.
Mi opinión
Para mí, esta noticia es mucho más importante de lo que parece. No estamos hablando solamente de otra billetera virtual, sino del momento en que la inteligencia artificial comienza a cruzar una frontera: pasar de aconsejar a ejecutar.
La comodidad puede ser enorme. Un agente que encuentre una factura, revise el importe y la pague sin obligarnos a copiar datos podría ahorrarnos tiempo y evitar vencimientos. En una empresa, esa automatización puede eliminar horas de tareas administrativas.
Pero también creo que el dinero es uno de los peores lugares para experimentar sin límites. Una IA no debería tener acceso general a todos nuestros fondos ni operar sin un registro claro. La innovación útil no consiste en quitar por completo al ser humano, sino en decidir con precisión cuándo la máquina puede actuar sola y cuándo debe pedir permiso.
El futuro financiero probablemente no sea una aplicación que abrimos para tocar botones. Puede ser una conversación con un agente que ejecuta nuestras decisiones. La pregunta ya no será solamente qué puede hacer la inteligencia artificial, sino cuánto poder estamos dispuestos a entregarle.
Esta nota tiene fines informativos. Las funciones, condiciones y disponibilidad pueden cambiar durante la evolución del producto.

0 comentarios