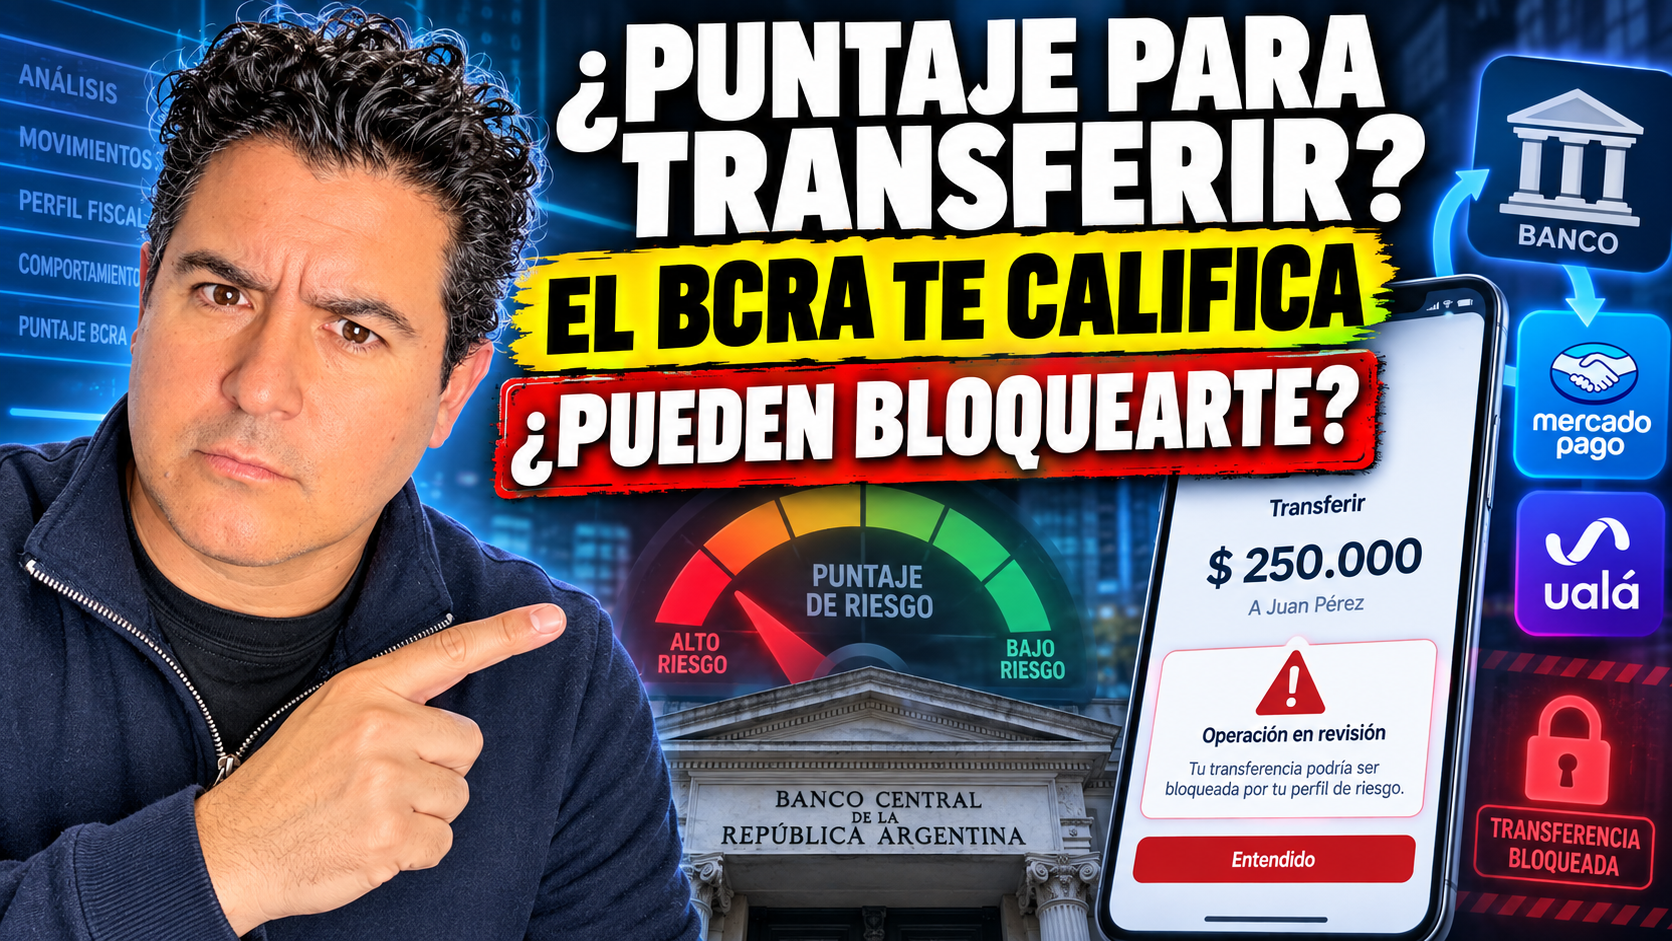
Hay un cambio del Banco Central que me parece importante explicar bien porque, contado rápido, puede sonar bastante más grave de lo que realmente es: cada persona va a tener un puntaje de riesgo de fraude asociado a su CUIL o CUIT que será utilizado por bancos y billeteras virtuales.
La medida surge de la Comunicación “A” 8473 del BCRA y apunta a mejorar la detección de operaciones sospechosas en todo el sistema de pagos.
Ahora bien: esto no significa que el Banco Central vaya a decidir automáticamente si podés transferir o no. El score será una señal más dentro de los controles que ya hacen bancos y billeteras.
Cómo funcionará el nuevo score
Todos los meses, el BCRA enviará información a los administradores de los esquemas de transferencias. Esos administradores cruzarán datos públicos, información de la Central de Prevención de Fraude y registros transaccionales para construir un puntaje de riesgo de fraude vinculado al CUIL o CUIT.
Después, ese puntaje llegará a bancos y billeteras, que deberán utilizarlo cuando abrís una cuenta, cuando mandás o recibís dinero y en las revisiones periódicas de sus clientes.
¿Un score alto puede bloquear una transferencia?
Acá está la parte más importante. La norma dice que las decisiones de las entidades no pueden fundarse exclusivamente en ese puntaje.
Entonces, un score elevado no significa automáticamente que te van a bloquear una transferencia. Pero sí podría disparar verificaciones adicionales, controles reforzados o una revisión más detallada de la operación.
Y para mí ahí está el verdadero punto de atención: no tanto el score en sí, sino cómo lo implemente cada banco o billetera.
Por qué el impacto será fuerte en las billeteras
Hoy buena parte de las transferencias en Argentina ya pasa por cuentas virtuales. Según datos del propio Banco Central, en julio de 2026 el 76,5% de las transferencias inmediatas en pesos tuvo como origen o destino una CVU.
Eso quiere decir que este nuevo sistema va a tener mucho peso en billeteras digitales y fintech, no solamente en bancos tradicionales.
Además, para las empresas más chicas del sector implica integrar el score a sus sistemas de alta de clientes, monitoreo y auditoría.
Qué problema intenta resolver
Las estafas digitales muchas veces usan varias cuentas y distintas instituciones para mover el dinero rápidamente. Una cuenta recibe fondos, los pasa a otra, después se fraccionan y terminan dispersos en minutos.
Si cada banco mira solamente lo que ocurre dentro de su propia plataforma, puede no detectar el patrón completo. La idea del score es justamente generar una señal de riesgo compartida entre todo el ecosistema.
Cuándo empieza a aplicarse
La implementación será progresiva. Los administradores tendrán primero que preparar la infraestructura y después bancos y billeteras deberán incorporar el indicador en sus procesos internos. El esquema completo debería empezar a verse durante los primeros meses de 2027.
El riesgo de los falsos positivos
Para mí, este es el punto más delicado.
Un sistema antifraude puede ser muy útil para frenar una estafa. Pero también puede equivocarse. Una persona que usa varias billeteras, un monotributista que recibe pagos muy distintos o alguien con movimientos poco habituales no necesariamente está haciendo algo ilegal.
Por eso es tan importante que la norma no permita tomar decisiones solamente por el score.
Mi opinión
A mí me parece lógico que bancos y billeteras compartan mejores señales para detectar fraude. Las estafas ya no ocurren dentro de una sola institución y el dinero puede pasar por varias cuentas en pocos minutos.
Pero cuando un algoritmo empieza a asignarnos un puntaje, también tiene que existir una forma clara de corregir errores.
Más tecnología para frenar delincuentes, sí. Convertir automáticamente a un usuario en sospechoso porque un sistema lo clasificó mal, no.
La medida puede ser positiva si mejora la prevención del fraude sin castigar a usuarios legítimos. Ahora habrá que ver cómo la aplican los bancos y las billeteras en la vida real.

0 comentarios