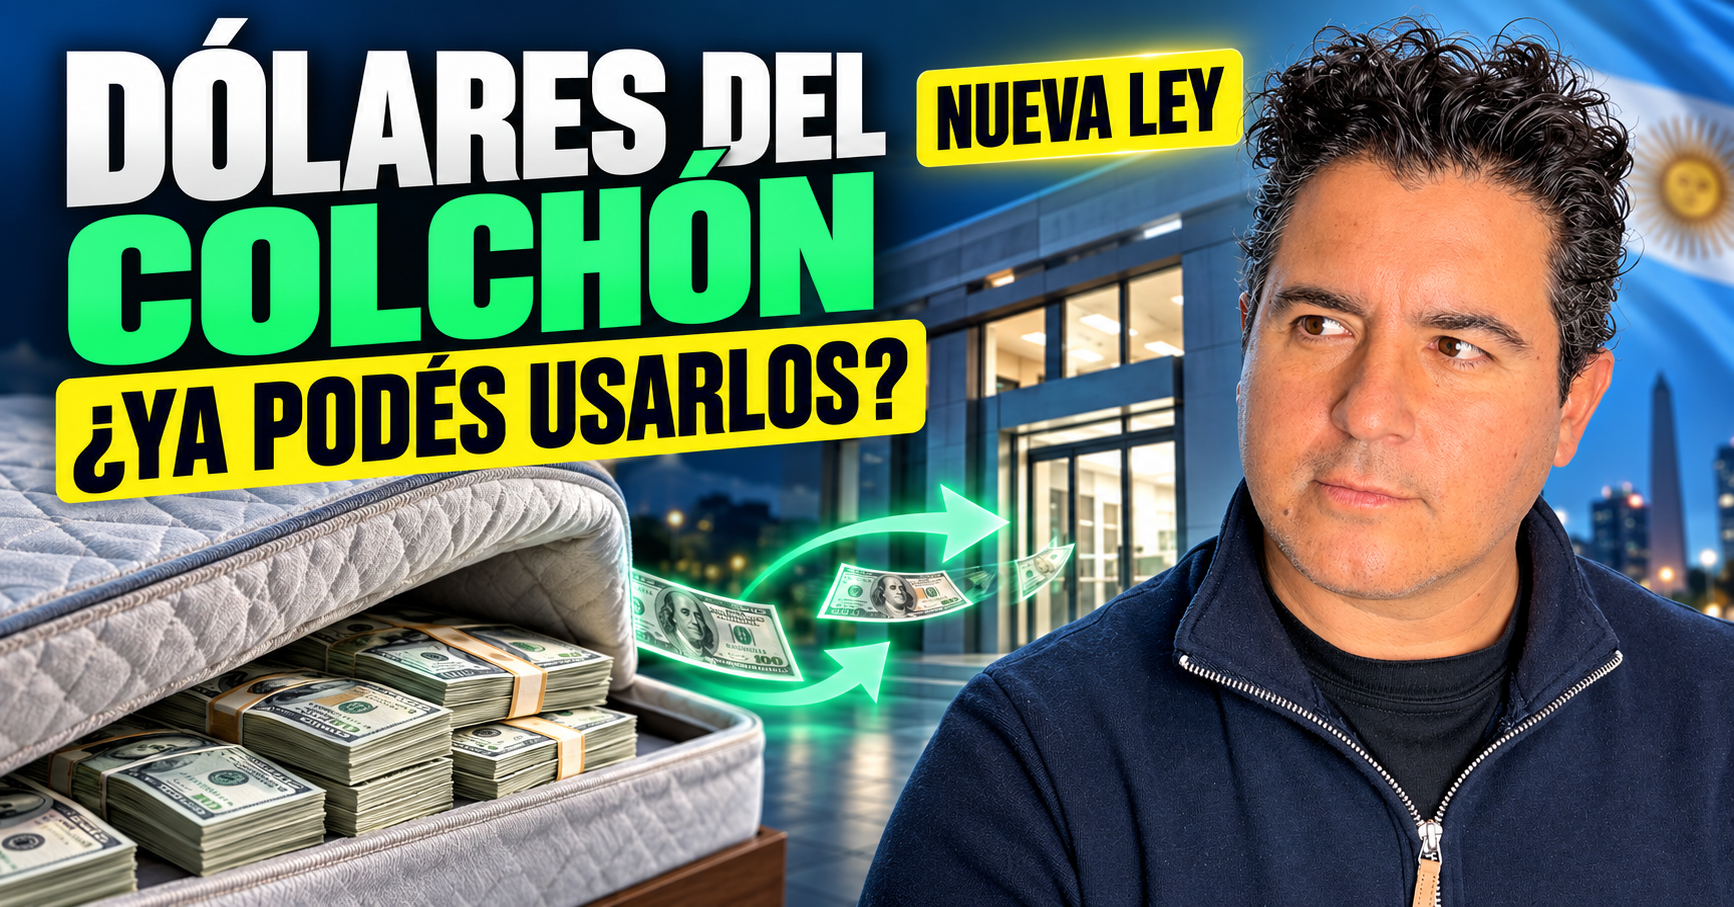
Los dólares del colchón vuelven al centro de la escena. El Senado convirtió en ley el paquete conocido como Inocencia Fiscal II, que busca facilitar que los ahorros lícitos guardados fuera del sistema puedan canalizarse a través de bancos, agentes de bolsa o determinadas operaciones inmobiliarias.
Ahora bien: esto no significa que cualquiera pueda llevar cualquier suma sin preguntas ni que hayan desaparecido los controles. No es un blanqueo tradicional, el origen ilícito del dinero no queda amparado y las entidades financieras siguen obligadas a aplicar sus controles antilavado.
Qué aprobó el Senado y por qué importa
La iniciativa fue aprobada por 44 votos contra 23 y apunta a incorporar al circuito formal parte de los ahorros que muchos argentinos conservan en efectivo. Según las estimaciones citadas durante el debate, habría alrededor de 170.000 millones de dólares fuera del sistema financiero formal.
Uno de los cambios centrales es la ampliación del régimen simplificado de declaración jurada del Impuesto a las Ganancias. La ley elimina los límites de ingresos y patrimonio que restringían el acceso para personas humanas y sucesiones indivisas que cumplan con las condiciones establecidas.
No es un blanqueo tradicional
Conviene marcar la diferencia. Un blanqueo suele establecer una ventana temporal, alícuotas especiales y reglas específicas para declarar activos que antes no estaban exteriorizados. En este caso, el mecanismo se apoya principalmente en un régimen simplificado y en cambios sobre la forma en que el fisco presume y persigue determinadas inconsistencias.
Eso no convierte al sistema en una zona liberada. Si el dinero proviene de una actividad ilegal, la nueva ley no lo vuelve lícito. Los bancos, los agentes de liquidación y compensación, los escribanos y los demás sujetos obligados deben seguir analizando las operaciones y reportando las que resulten sospechosas.
Cómo ingresar los dólares guardados, paso a paso
1. Adherirse al régimen simplificado de Ganancias
El primer paso será optar ante ARCA por el régimen simplificado de declaración jurada del Impuesto a las Ganancias. Una vez completada la adhesión, el contribuyente tendrá que obtener la constancia o certificado correspondiente.
2. Elegir por qué vía ingresar el dinero
La ley contempla distintas alternativas. Entre ellas aparecen el depósito en una entidad bancaria, la operación a través de un agente autorizado por la Comisión Nacional de Valores o la aplicación directa de los fondos en una operación inmobiliaria instrumentada ante escribano.
3. Presentar la constancia
El certificado de adhesión será la documentación clave para presentarse ante el banco, el agente bursátil o el escribano que intervenga. Cada institución podrá solicitar información adicional según sus políticas de conocimiento del cliente y el nivel de riesgo de la operación.
4. Completar los controles
La operación deberá superar los controles antilavado habituales. El régimen fiscal no reemplaza las obligaciones de prevención de lavado de activos ni impide que una entidad pida respaldo sobre el origen de los fondos cuando corresponda.
5. Mantener las obligaciones al día
Ingresar al régimen no termina con el depósito. El contribuyente deberá continuar presentando sus declaraciones y cumpliendo las condiciones que establezcan la reglamentación y ARCA.
Qué pasa si ARCA detecta diferencias
La ley redefine cuándo una diferencia puede considerarse significativa. De acuerdo con el texto aprobado, debe existir simultáneamente un aumento de al menos 15% en el impuesto determinado —o una reducción equivalente de los quebrantos— y superar un piso vinculado al monto previsto para la evasión simple.
Con el umbral actual de evasión simple en 100 millones de pesos, ese piso equivale al 5%, es decir, 5 millones de pesos. Además, si ARCA realiza un ajuste, el contribuyente contará con 15 días hábiles para rectificar y regularizar las sumas reclamadas con sus intereses.
Qué cambia para las operaciones inmobiliarias
La norma también prevé un tratamiento específico para ciertas operaciones inmobiliarias realizadas hasta el 31 de diciembre de 2027, especialmente por su impacto en Bienes Personales. Para utilizar esta vía será fundamental que la compra quede correctamente documentada y que el escribano valide la operación dentro del marco que finalmente establezca la reglamentación.
Cuándo empieza a funcionar
La aprobación del Congreso es un paso decisivo, pero todavía no significa que mañana cualquier persona pueda presentarse en un banco y completar el trámite de la misma manera. Falta la promulgación, la publicación oficial y la reglamentación operativa de los organismos involucrados.
Hasta que eso ocurra, mi recomendación es no tomar decisiones por un titular de diario. Hay que esperar las reglas definitivas, los requisitos que establezca ARCA y los procedimientos concretos que apliquen bancos, agentes bursátiles y escribanos.
Mi opinión
Me parece positivo que exista una vía más clara para incorporar al sistema ahorro lícito que durante años quedó guardado en efectivo. Argentina necesita recuperar confianza y movilizar capital que hoy no financia consumo, inversión ni vivienda.
Pero también sería irresponsable vender esto como “depositá cualquier cantidad y nadie pregunta nada”. No funciona así. Los controles siguen vigentes y cada situación patrimonial es distinta. Antes de una operación importante, hablá con tu contador, tu banco y, si hay un inmueble de por medio, con un escribano.
Si te sirve que explique estas normas sin vueltas, compartí esta nota y seguime. En charlyfornas.com voy a actualizar la información cuando se conozca la reglamentación definitiva.
Esta nota es informativa y no reemplaza asesoramiento contable, legal ni financiero.

0 comentarios